Younited - Préstamo online

Capturas de pantalla
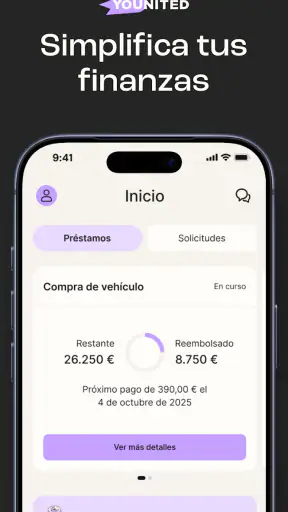
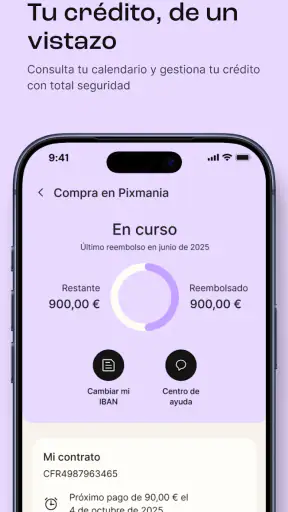
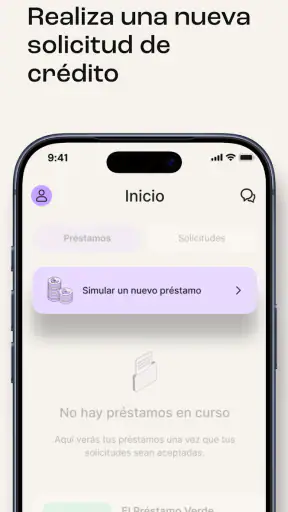
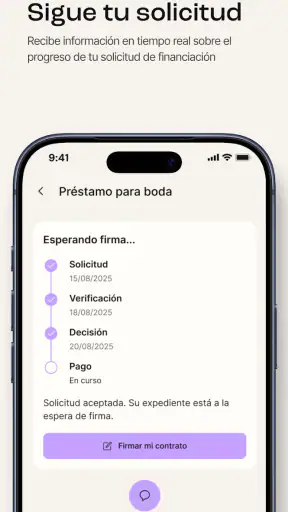
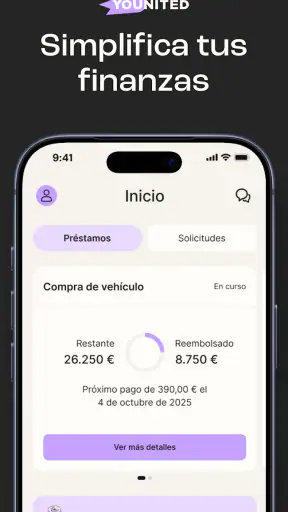
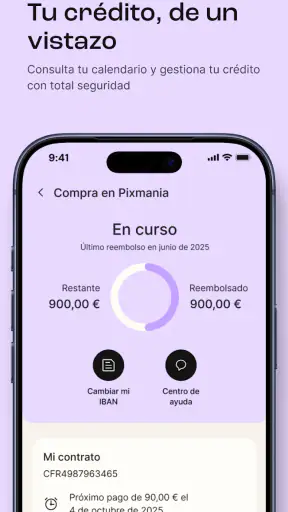
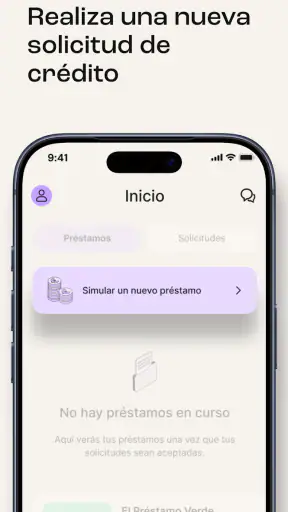
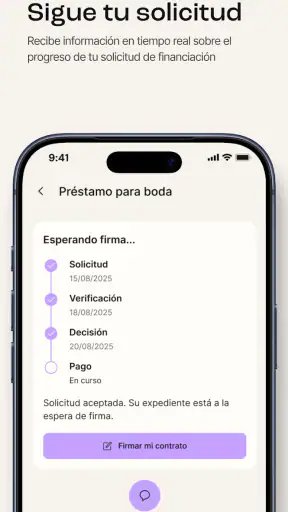
Detalles
- Valoración
- 133.00 reseñas
- Versión
- 2.4.1
- Desarrollador
- YOUNITED SA
Análisis de Norviv
Cuando una familia comparte decisiones económicas, lo complicado no siempre es solicitar un préstamo: a menudo es saber quién consulta la información, quién recuerda las fechas y cómo se mantiene cada cuenta dentro de sus propios límites. He probado Younited - Préstamo online con esa situación en mente y me parece una aplicación financiera bastante directa para gestionar un préstamo desde el móvil, sin convertir el teléfono en una hoja de cálculo interminable.
La propuesta encaja especialmente bien con quien ya tiene una relación con Younited y quiere revisar su préstamo con rapidez. La aplicación pertenece a la categoría de finanzas, es gratuita y está desarrollada por YOUNITED SA. Su idea central es sencilla: llevar al bolsillo la consulta y gestión de la información relacionada con el préstamo, en lugar de depender siempre del navegador o de buscar correos antiguos.
Mi impresión general es positiva, aunque con una condición importante: no la veo como una herramienta completa para organizar las finanzas de toda la casa. Es más bien un espacio personal para una operación financiera concreta. Esa diferencia importa mucho cuando varias personas usan el mismo dispositivo o cuando una pareja comparte gastos, pero no necesariamente la misma cuenta.
Cómo funciona en un hogar con dispositivos compartidos
En un hogar donde varias personas usan el mismo móvil, yo trataría la aplicación como un espacio privado del titular, no como una herramienta familiar compartida. Antes de abrirla, acordaría quién consulta la información y qué datos necesita comunicar al resto; así se puede coordinar el presupuesto sin dejar sesiones abiertas ni exponer detalles del préstamo.
Una cuenta personal dentro de una rutina familiar
Imaginemos una situación habitual. Una persona de la casa tiene un préstamo de Younited y, durante una compra o una revisión mensual del presupuesto, necesita comprobar cuánto debe pagar o consultar el estado de la operación. Con la aplicación, puede hacerlo desde el teléfono sin abrir una plataforma bancaria general ni mezclar esa información con todos los movimientos de la cuenta corriente.
Ese enfoque resulta práctico porque separa una tarea concreta del resto de la economía doméstica. Yo agradezco que una aplicación financiera tenga un objetivo limitado: cuando solo quiero consultar mi préstamo, prefiero no recorrer menús de tarjetas, inversiones, recibos y transferencias que no necesito en ese momento.
Ahora bien, compartir el móvil no convierte automáticamente la aplicación en una cuenta familiar. La información del préstamo sigue perteneciendo a la persona que inició la relación con Younited. Si dos adultos necesitan coordinar pagos, lo sensato es hablar y decidir qué datos se comparten, en vez de dejar la sesión abierta para que cualquiera pueda entrar.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Este punto puede parecer obvio, pero es uno de los detalles más importantes en el uso cotidiano. Un teléfono familiar suele pasar de una mano a otra para consultar mapas, comprar entradas o revisar mensajes. Una aplicación de préstamos merece un trato distinto. Yo la abriría solo cuando el titular esté presente y cerraría la sesión o bloquearía el dispositivo según la configuración de seguridad disponible en el teléfono.
Qué aporta frente a las alternativas habituales
La alternativa más común es entrar en la web de Younited desde el navegador. Eso puede ser suficiente, pero una aplicación dedicada suele resultar más cómoda para una consulta rápida. No tengo que localizar la página correcta, recordar cómo llegar al área privada ni luchar con una versión móvil que quizá no esté pensada para revisar datos con una mano.
La otra alternativa es utilizar la aplicación del banco. Ahí aparece una limitación clara: el banco puede mostrar el cargo o la transferencia, pero no necesariamente ofrece la misma visión del préstamo que su proveedor. Ver que ha salido una cantidad de la cuenta no equivale a comprobar toda la información de la financiación.
También podría llevarlo todo en notas, capturas de pantalla o una hoja de cálculo. Para mí, esa opción es más frágil. Las capturas se quedan desactualizadas y una hoja requiere introducir datos manualmente. La aplicación tiene más sentido cuando quiero consultar la información desde su fuente y no mantener una copia casera que puede inducir a error.
El intercambio es sencillo: gano rapidez y concentración, pero no obtengo un centro de control para todas las finanzas del hogar. Si buscas controlar gastos, dividir facturas, crear presupuestos o vigilar varias cuentas bancarias, necesitarás otra herramienta complementaria. No intentaría forzar esta aplicación a cumplir ese papel.
Primer contacto y límites de configuración
En mi experiencia, la primera decisión importante no es estética, sino de acceso. Antes de instalarla en un móvil que usa más gente, conviene preguntarse quién tendrá acceso físico al dispositivo y si el teléfono ya está protegido con código, huella o reconocimiento facial. La aplicación puede ser gratuita, pero la privacidad de la información financiera depende también del entorno donde se utiliza.
La ficha la sitúa en la versión 2.4.1 y establece como requisito un sistema operativo 9 o posterior. Eso hace que sea una opción razonable para muchos teléfonos que todavía no son recientes, aunque siempre recomiendo mantener el sistema actualizado por seguridad y compatibilidad. En un dispositivo antiguo, la experiencia puede depender más del estado general del móvil que de la aplicación.
Para una cuenta individual, yo prepararía el acceso sin prisas y revisaría que los datos introducidos correspondan al titular correcto. En una casa con varias personas, evitaría crear accesos improvisados para que otra persona “lo mire un momento”. El préstamo no debería convertirse en una cuenta compartida por comodidad.
Una buena práctica es establecer una pequeña rutina: el titular consulta la aplicación, comunica a la otra persona del hogar la información necesaria y después cierra la sesión si el dispositivo queda al alcance de todos. No hace falta convertir cada consulta en un procedimiento burocrático, pero sí mantener una frontera clara entre colaboración y acceso indiscriminado.
Coordinar pagos sin confundir responsabilidades
La aplicación puede servir como punto de referencia para la persona responsable del préstamo, pero la coordinación doméstica necesita algo más. Por ejemplo, una pareja puede acordar que uno revisa la información en Younited y el otro comprueba que el dinero esté disponible en la cuenta común. Son tareas distintas y conviene no mezclarlas.
Este reparto reduce un problema frecuente: asumir que alguien más ha revisado una fecha o una cantidad. Yo usaría la aplicación para confirmar la información y un calendario compartido, una nota privada o una conversación concreta para recordar quién se encarga de cada paso. No guardaría datos sensibles en una nota visible para todos los usuarios del teléfono.
Otra recomendación útil es no basarse únicamente en una notificación o en la memoria. Si la familia organiza el presupuesto alrededor de un ingreso mensual, revisaría el préstamo en el mismo momento en que se prepara el resto de los pagos. Así la aplicación se integra en una rutina real y no se abre solo cuando aparece una duda urgente.
La ventaja de este método es que cada persona conserva su responsabilidad. El titular mantiene el control de su cuenta y la otra persona puede colaborar con el presupuesto sin entrar directamente en la aplicación. Para mí, esa separación es más saludable que compartir credenciales, sobre todo cuando el dispositivo también lo usan adolescentes o invitados.
Edad, confianza y uso por parte de menores
La clasificación PEGI 3 indica que la aplicación es apta desde una perspectiva de contenido general, pero no significa que sea una herramienta pensada para niños ni que un menor deba gestionar un préstamo. En una familia, distinguir entre clasificación por edad y responsabilidad financiera es esencial.
Yo no dejaría que un niño o adolescente utilizara la aplicación por su cuenta para consultar o modificar información financiera. Puede estar presente mientras un adulto explica, de forma sencilla, qué es una cuota o por qué conviene revisar un presupuesto, pero el acceso debería permanecer bajo control del titular. La confianza familiar no elimina la necesidad de proteger los datos.
En un móvil compartido, también conviene revisar las cuentas de usuario del propio sistema operativo. Si el teléfono permite perfiles separados, esa es una barrera más útil que compartir una sesión. Si no los permite, trataría la aplicación como una zona privada y evitaría dejarla abierta en segundo plano.
Esta recomendación no nace de pensar que la aplicación sea complicada. Precisamente porque su finalidad es directa, alguien puede abrirla por curiosidad y llegar a información que no necesita conocer. En asuntos de préstamos, la sencillez de uso debe ir acompañada de hábitos responsables.
Lo que me gusta en el uso diario
Lo mejor de la propuesta es que no intenta presentarse como una solución universal para todo. Su valor está en concentrar la relación con el préstamo en el teléfono. Cuando quiero comprobar algo concreto, una aplicación dedicada me parece más natural que buscar documentos, correos o páginas guardadas.
También valoro que no tenga coste de descarga. Eso facilita probarla sin añadir otra suscripción a los gastos del hogar. Aun así, conviene no confundir que la aplicación sea gratuita con que el préstamo carezca de costes: son asuntos diferentes y las condiciones financieras deben revisarse con atención antes de tomar decisiones.
La recepción en la tienda es otro indicio favorable: mantiene una media de 4,6 sobre 5 con alrededor de 5.600 valoraciones. Además, supera las 100.000 instalaciones, una señal de que no se trata de una herramienta desconocida para los usuarios de Android. Yo lo tomaría como contexto, no como sustituto de comprobar si encaja con mi caso.
El lanzamiento se produjo el 24 de noviembre de 2023, así que también tendría en cuenta que una aplicación financiera debe mantenerse actualizada. En este tipo de software, las mejoras no solo afectan a la comodidad; pueden influir en compatibilidad, acceso y estabilidad. Si el móvil avisa de una actualización, no la pospondría indefinidamente.
Fricciones y situaciones en las que elegiría otra opción
La principal limitación es de alcance. Si mi objetivo fuera comparar ofertas de distintos prestamistas, organizar deudas de varias entidades o construir un presupuesto familiar completo, buscaría una aplicación independiente de finanzas personales o utilizaría herramientas bancarias más amplias. Younited está mejor situada para su propio préstamo que para centralizar toda mi vida económica.
Tampoco la elegiría como único sistema de coordinación de una pareja. Una aplicación puede mostrar información, pero no decide quién aporta dinero, qué gasto se aplaza o cómo se reparte una cuota. Esas decisiones requieren comunicación y, en algunos hogares, un registro común separado de la cuenta personal.
Otro posible punto de fricción aparece cuando el titular cambia de teléfono, pierde el acceso a su correo o utiliza un dispositivo compartido sin una protección adecuada. En esos casos, la comodidad inicial puede convertirse en una preocupación de seguridad. Antes de depender del móvil para una consulta importante, yo comprobaría que el titular conserva sus medios habituales de recuperación y que nadie más puede desbloquear fácilmente el dispositivo.
También sería prudente no interpretar una pantalla de la aplicación como asesoramiento financiero. La herramienta ayuda a gestionar información, pero no reemplaza la lectura de las condiciones ni una decisión meditada sobre la capacidad de pago. Si el presupuesto mensual está muy ajustado, una interfaz sencilla no hace que el préstamo sea menos comprometido.
Consejos concretos para aprovecharla sin perder control
- Separa consulta y coordinación: usa la aplicación para revisar los datos del préstamo y un método doméstico independiente para acordar quién prepara el dinero o recuerda la fecha.
- Evita las capturas de pantalla: pueden quedar en la galería, las copias de seguridad o las conversaciones familiares mucho después de que dejen de ser útiles.
- Revisa desde el dispositivo correcto: en un móvil compartido, entra solo cuando el titular esté presente y no dejes la sesión abierta para facilitar una consulta rápida.
- No confundas el cargo bancario con el estado del préstamo: la cuenta del banco ayuda a comprobar el movimiento, mientras que la aplicación de Younited sirve para consultar la relación específica con el préstamo.
- Integra la revisión en el presupuesto mensual: hacerlo junto con el resto de los pagos reduce olvidos y evita abrir la aplicación únicamente en momentos de presión.
Estos hábitos parecen pequeños, pero cambian bastante la experiencia. La aplicación funciona mejor cuando se usa como una fuente personal y actualizada, no como una contraseña familiar ni como un archivo de documentos compartido.
Mi valoración para distintos perfiles
La recomendaría a quien tiene un préstamo de Younited y quiere consultarlo desde Android con menos pasos que en un navegador. También puede resultar útil a una persona que gestiona sola sus pagos y prefiere mantener esa información separada de la aplicación general del banco.
Para una pareja, la recomendaría con matices. Puede ayudar al titular a tener la información a mano mientras ambos organizan el presupuesto, pero no sustituye una conversación clara ni crea por sí misma una cuenta conjunta. La mejor experiencia será aquella en la que cada adulto sepa qué responsabilidad asume sin compartir accesos innecesariamente.
La recomendaría menos a quien busca una aplicación para controlar gastos diarios, sincronizar varias entidades o analizar hábitos de consumo. En ese caso, una herramienta de finanzas personales más completa será una elección mejor. También la descartaría como aplicación educativa para menores: la clasificación de edad no cambia la naturaleza adulta de un préstamo.
Después de probarla, me quedo con una conclusión bastante concreta. Younited - Préstamo online funciona mejor como panel personal de gestión que como centro financiero familiar. Su sencillez es su mayor virtud cuando la necesidad está bien definida, pero también marca sus límites cuando se espera que organice toda la economía doméstica.
Para mí, merece la pena instalarla si ya utilizas los servicios de Younited y quieres tener esa relación más accesible desde el móvil. La usaría con el teléfono protegido, sin compartir credenciales y acompañada de un sistema sencillo para coordinar el presupuesto de casa. Con esas precauciones, ofrece una forma cómoda de mantener el préstamo bajo control sin añadir complejidad innecesaria.
En definitiva, la aplicación de YOUNITED SA cumple una función específica y la cumple de manera razonable. No intenta resolver cada problema financiero, ni debería hacerlo. Si sabes que buscas consultar y gestionar tu préstamo personal desde un espacio dedicado, es una opción gratuita, apta para todos los públicos en cuanto a contenido y con una valoración sólida. Si necesitas una visión conjunta de las finanzas familiares, la combinaría con otra herramienta y mantendría siempre los límites de cada cuenta bien definidos.
Preguntas frecuentes
01¿Qué es Younited - Préstamo online y cómo funciona?
Younited es una plataforma de financiación online que permite solicitar un préstamo personal desde el móvil o la web. Durante el proceso, el usuario introduce sus datos, indica el importe y el plazo que necesita y recibe una evaluación de su solicitud. La aprobación, las condiciones y la disponibilidad del dinero dependen del perfil del solicitante y de la validación de la información proporcionada.
02¿Qué requisitos suelen pedir para solicitar un préstamo en Younited?
Los requisitos pueden variar según el país y la situación financiera de cada persona, pero normalmente se solicita ser mayor de edad, residir en una zona donde opere Younited y demostrar ingresos regulares. También pueden pedir documentación de identidad, datos bancarios e información laboral. Antes de aceptar, conviene revisar cuidadosamente las condiciones, el coste total, la cuota mensual y los criterios de elegibilidad.
03¿Cuánto dinero se puede pedir y en cuánto tiempo se devuelve?
El importe disponible y el plazo de devolución no son iguales para todos los usuarios. La plataforma calcula una propuesta personalizada después de analizar la solicitud, los ingresos y otros factores financieros. Antes de confirmar el contrato, deberían mostrarse la cuota, el número de pagos, el tipo de interés y el coste total. Es importante elegir una mensualidad que pueda mantenerse sin comprometer el presupuesto habitual.
04¿La solicitud de Younited es realmente online y cuánto tarda la respuesta?
El proceso está diseñado para realizarse online, normalmente desde la aplicación o el sitio web, sin necesidad de acudir a una oficina. El tiempo de respuesta puede ser rápido cuando la información está completa y las verificaciones se realizan correctamente, aunque no está garantizado para todos los casos. Una revisión adicional de documentos, datos bancarios o solvencia puede retrasar la decisión o el desembolso.
05¿Qué costes, intereses y riesgos debo revisar antes de aceptar el préstamo?
Antes de aceptar cualquier oferta, es fundamental comprobar la TAE, el tipo de interés, las comisiones, el importe total que se devolverá y las consecuencias de pagar tarde. Un préstamo online sigue siendo una obligación financiera y puede afectar a la economía personal y al historial crediticio. También conviene leer las condiciones sobre amortización anticipada, cancelación, privacidad y tratamiento de los datos personales.


